

ช่วงนี้แอปฯ เงินกู้เถื่อนระบาดหนักและมีคนตกเป็นเหยื่อเยอะมาก หลายคนกู้มาแล้วถึงเพิ่งรู้ตัวว่าโดนหลอกฟันดอกเบี้ยแพงหูฉี่ แอปฯ เถื่อนเหล่านี้มักใช้วิธีเอาเปรียบผู้กู้แบบหน้าด้าน ๆ เช่น การหัก “ค่าดำเนินการ” ล่วงหน้าในอัตราที่แพงมหาโหด (บางเคสค่าดำเนินการแพงกว่าเงินต้นที่ได้มาซะอีก)
และคิดดอกเบี้ยแอบแฝง ยกตัวอย่างเช่น กู้เงิน 10,000 บาท เหยื่อกลับถูกเรียกเก็บดอกเบี้ยสูงถึง 5,875 บาท ภายในเวลาแค่ 28 วัน ซึ่งเมื่อคำนวณแล้วดอกเบี้ยพุ่งทะลุ 770–1,030% ต่อปี
กำเนิดขบวนการ ‘บิดเงินแอปฯ เงินกู้จีนเทา’
จากปัญหาดอกเบี้ยโหด ล่าสุดเริ่มมีปรากฏการณ์ตั้งกลุ่มบนเฟซบุ๊กเพื่อรวมตัวกัน “บิดแอปฯ เงินกู้” โดยเฉพาะ คอนเซปต์คือ “ในเมื่อแกมาหลอกให้กู้เงินผิดกฎหมาย พวกเราก็จะเข้าไปหลอกกู้แล้วไม่คืนเหมือนกัน”
ภายในกลุ่มจะมีการแชร์ข้อมูลกันอย่างเป็นระบบ เช่น แอปฯ ไหนผ่านง่าย วิธีเตรียมมือถือก่อนกู้เพื่อไม่ให้แก๊งจีนเทาตามตัวได้ ไปจนถึงการแชร์ทริกยอมผ่อนจ่ายในช่วงแรกเพื่อสร้างเครดิตให้ได้วงเงินเพิ่ม แล้วค่อย “บิด” ทีเดียวรวบยอด
พอเจอแบบนี้ หลายคนรู้ตัวว่าโดนหลอกเลยเลือกที่จะ ‘ไม่จ่าย’ เพราะรู้ว่าแอปฯ พวกนี้มันผิดกฎหมาย แต่ พ.ต.ท.ดร. ธนันวัฒน์ ธีรพัฒน์ชญากุล หรือ ‘อาจารย์ช้าง’ มือปราบคอลเซนเตอร์ เตือนว่าเรื่องนี้อันตรายกว่าที่คิด
เพราะเบื้องหลังแอปฯ เหล่านี้คือแก๊งอาชญากรไซเบอร์ข้ามชาติ ทันทีที่คุณโหลดแอปฯ และกดยอมรับเงื่อนไข ตัวแอปฯ จะแฝงสปายแวร์เข้ามาดูดข้อมูลส่วนตัวในมือถือไปจนหมด ทั้งรายชื่อผู้ติดต่อ อัลบั้มรูปภาพ และเมื่อจ่ายหนี้ไม่ทัน มิจฉาชีพก็จะโทรไปข่มขู่ ด่าทอ หรือส่งรูปประจานไปยังครอบครัว เพื่อนร่วมงาน และคนในรายชื่อผู้ติดต่อของเราได้
วิธีเช็กแอปฯ เงินกู้ปลอม
- เช็กสิทธิ์การเข้าถึงมือถือ : แอปฯ ถูกกฎหมายจะขอสิทธิ์เท่าที่จำเป็น ถ้าแอปฯ ไหนบังคับให้กดยอมรับการเข้าถึง ‘รายชื่อผู้ติดต่อ’ ‘อัลบั้มรูปภาพ’ หรือ ‘พิกัดตำแหน่ง’ ฟันธงได้เลยว่าเป็นแอปฯ เถื่อนที่เตรียมดึงข้อมูลไปใช้ข่มขู่
- เช็กบัญชีรับ-โอนเงิน : แอปฯ จริงจะโอนเงินเข้าและให้เราจ่ายคืนผ่านบัญชีชื่อ ‘บริษัท’ เท่านั้น หากให้ทำธุรกรรมผ่านบัญชีบุคคลธรรมดา (บัญชีม้า) นั่นคือมิจฉาชีพ 100%
- ดอกเบี้ยหมกเม็ด : แอปฯ เถื่อนมักหลอกลวงโดยบอกดอกเบี้ยเป็นรายวัน (เช่น 2% ต่อวัน) หรือหักเงินล่วงหน้าอ้างว่าเป็นค่าหัวคิว ค่าประกัน ทำให้เราได้เงินไม่เต็มจำนวน
ดอกเบี้ยที่ถูกต้องตามกฎหมาย ควรเป็นเท่าไหร่ ?
สำหรับแอปฯ ที่ถูกกฎหมายจะต้องแสดงอัตราดอกเบี้ยต่อปี (Effective Rate) อย่างโปร่งใส จะมีเพดานสูงสุดดังนี้
- สินเชื่อส่วนบุคคล / บัตรกดเงินสด : ดอกเบี้ยไม่เกิน 16% – 25% ต่อปี
- สินเชื่อรายย่อย (Nano Finance) : ดอกเบี้ยไม่เกิน 33% ต่อปี
- สินเชื่อพิโกไฟแนนซ์ : ดอกเบี้ยไม่เกิน 36% ต่อปี
อัปเดตล่าสุดจาก DSI
จากปัญหาที่เกิดขึ้น กรมสอบสวนคดีพิเศษ (DSI) ได้ประสานงานกับตัวแทน Google และ Apple ในประเทศไทย ซึ่งล่าสุดทาง App Store และ Play Store ได้ดำเนินการถอดแอปฯ เงินกู้ผิดกฎหมายเหล่านี้ออกจากระบบไปเรียบร้อยแล้ว
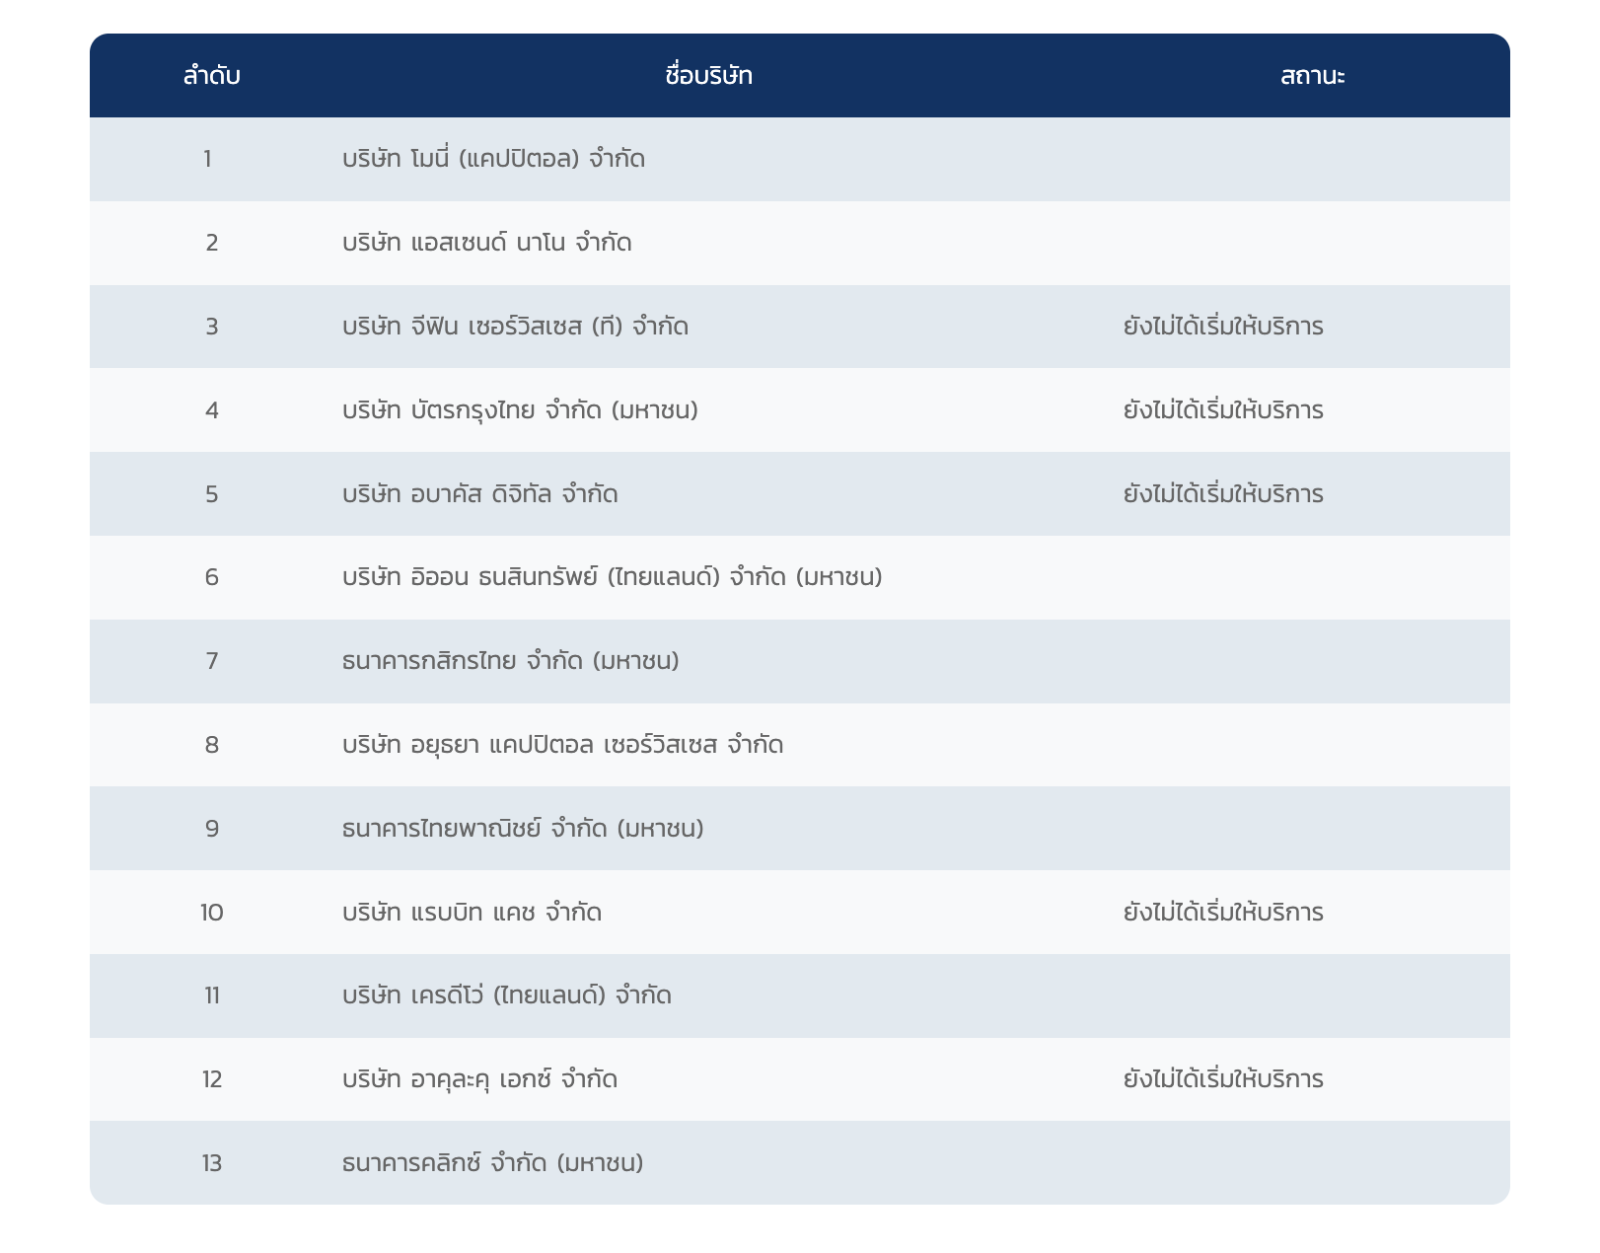
นอกจากนี้ เพื่อไม่ให้ประชาชนสับสน ข้อมูลล่าสุดจาก ธปท. (ปรับปรุงข้อมูลล่าสุดเมื่อวันที่ 1 ส.ค. 69) ระบุว่า ปัจจุบันมีผู้ได้รับใบอนุญาตประกอบธุรกิจ ‘สินเชื่อส่วนบุคคลดิจิทัล’ (สินเชื่อที่ใช้ข้อมูลทางเลือกมาประเมินการชำระหนี้ โดยไม่ต้องมีทะเบียนรถเป็นประกัน) จำนวน 13 ราย ได้แก่
- บริษัท โมนี่ (แคปปิตอล) จำกัด ให้บริการผ่านแอปฯ Shopee (สินเชื่อ SEasyCash / SPayLater)
- บริษัท แอสเซนด์ นาโน จำกัด ให้บริการผ่านแอปฯ TrueMoney (สินเชื่อ Pay Next / KKP CASH NOW)
- บริษัท จีฟิน เซอร์วิสเซส (ที) จำกัด ให้บริการผ่านแอปฯ Grab (GrabFin) (สถานะ : ยังไม่ได้เริ่มให้บริการในหมวดสินเชื่อส่วนบุคคลดิจิทัล)
- บริษัท บัตรกรุงไทย จำกัด (มหาชน) (KTC) ให้บริการผ่านแอปฯ KTC Mobile (สถานะ : ยังไม่ได้เริ่มให้บริการในหมวดสินเชื่อส่วนบุคคลดิจิทัล)
- บริษัท อบาคัส ดิจิทัล จำกัด ให้บริการผ่านแอปฯ MoneyThunder (มันนี่ธันเดอร์) (สถานะ : ปัจจุบันให้บริการสินเชื่อนาโนไฟแนนซ์ แต่ในหมวดสินเชื่อส่วนบุคคลดิจิทัลยังไม่ได้เริ่มให้บริการ)
- บริษัท อิออน ธนสินทรัพย์ (ไทยแลนด์) จำกัด (มหาชน) ให้บริการผ่านแอปฯ AEON THAI MOBILE
- ธนาคารกสิกรไทย จำกัด (มหาชน) ให้บริการผ่านแอปฯ K PLUS และ LINE BK
- บริษัท อยุธยา แคปปิตอล เซอร์วิสเซส จำกัด ให้บริการผ่านแอปฯ UCHOOSE (เครือ Krungsri First Choice)
- ธนาคารไทยพาณิชย์ จำกัด (มหาชน) ให้บริการผ่านแอปฯ SCB EASY
- บริษัท แรบบิท แคช จำกัด ให้บริการผ่านแอปฯ Rabbit Cash (สถานะ : ปัจจุบันให้บริการสินเชื่อประเภทอื่น แต่ในหมวดสินเชื่อส่วนบุคคลดิจิทัลยังไม่ได้เริ่มให้บริการ)
- บริษัท เครดีโว่ (ไทยแลนด์) จำกัด ให้บริการผ่านแอปฯ Kredivo
- บริษัท อาคุละคุ เอกซ์ จำกัด ให้บริการผ่านแอปฯ Akulaku (สถานะ : ยังไม่ได้เริ่มให้บริการในหมวดสินเชื่อส่วนบุคคลดิจิทัล)
- ธนาคารคลิกซ์ จํากัด (มหาชน) ให้บริการผ่านแอปฯ CLICX Bank
แต่นอกจาก 13 รายนี้ ก็ยังมีผู้ให้บริการสินเชื่อประเภทอื่น ๆ ที่ให้บริการผ่านแอปฯ ได้ถูกกฎหมายเช่นกัน วิธีที่ชัวร์ที่สุดก่อนทำธุรกรรมใด ๆ คือการนำชื่อแอปฯ หรือชื่อบริษัท ไปตรวจสอบในระบบ BOT License Check บนเว็บไซต์ธนาคารแห่งประเทศไทย หรือเช็กผ่านแอปฯ ‘ทางรัฐ’
ไม่จ่ายเป็นอะไรมั้ย ?
เรื่องที่เจอแน่ ๆ คือ โดนคุกคามและประจาน เพราะเบื้องหลังแอปฯ เหล่านี้คือแก๊งอาชญากรไซเบอร์ ทันทีที่โหลดแอปฯ และกดยอมรับเงื่อนไข ตัวแอปฯ จะดูดข้อมูลส่วนตัวในมือถือไปหมด ทั้งรายชื่อผู้ติดต่อ และอัลบั้มรูปภาพ เมื่อเราหยุดจ่าย มิจฉาชีพจะใช้วิธีนอกระบบ โทรไปข่มขู่ ด่าทอ ตัดต่อภาพอนาจาร หรือส่งรูปประจานไปยังครอบครัว เพื่อนร่วมงาน และคนในรายชื่อผู้ติดต่อทั้งหมดเพื่อบีบให้หาเงินมาจ่าย
ส่วนในมุมกฎหมาย มีรายละเอียดที่ต้องทำความเข้าใจให้ถูกต้องเพื่อไม่ให้ตกเป็นฝ่ายเสียเปรียบ ดังนี้
ระวังโดนเล่นแง่แจ้งความ (โดยเฉพาะกลุ่มที่ตั้งใจไปบิด) : ตาม ป.อ. มาตรา 341 หากเรากู้จริง ใช้ข้อมูลจริง แต่ตอนหลังจ่ายไม่ไหวเพราะดอกเบี้ยโหด ในทางกฎหมายถือเป็นแค่ ‘ผิดสัญญากู้ยืมทางแพ่ง’ ไม่ใช่คดีอาญา ตำรวจออกหมายจับไม่ได้ แต่จุดที่ต้องระวังคือ หากใครตั้งใจไป ‘บิด’ โดยกรอกข้อมูลปลอม หรือมิจฉาชีพเล่นแง่ไปแจ้งความข้อหา พ.ร.บ. คอมพิวเตอร์ฯ (ฐานนำเข้าข้อมูลอันเป็นเท็จ) ลูกหนี้อาจโดนหมายเรียกให้ต้องเสียเวลาไปโรงพักเพื่อพิสูจน์ความบริสุทธิ์ได้
ดอกเบี้ยเป็นโมฆะ แต่ ‘เงินต้น’ ไม่เป็นโมฆะ : ตาม พ.ร.บ. ห้ามเรียกดอกเบี้ยเกินอัตรา และ ป.พ.พ. มาตรา 150 ข้อตกลงเรื่องดอกเบี้ยที่สูงเกินกฎหมายกำหนดถือว่าตกเป็น ‘โมฆะ’ (ไม่ต้องจ่ายดอกเบี้ยเลยแม้แต่บาทเดียว) แต่ตามกฎหมาย ‘เงินต้น’ ยังคงต้องคืนอยู่ หากมีการฟ้องร้องเกิดขึ้นจริง ศาลจะสั่งให้คืนเฉพาะเงินต้นที่ได้รับไปจริงเท่านั้น
มิจฉาชีพอาจใช้นอมีนีฟ้องแพ่ง : แม้แก๊งแอปฯ เถื่อนส่วนใหญ่จะไม่กล้าไปแจ้งความตำรวจเพราะตัวเองทำธุรกิจผิดกฎหมาย แต่ในทางปฏิบัติ เจ้าหนี้นอกระบบบางกลุ่มอาจใช้บริษัทนอมีนีหรือบุคคลธรรมดามาฟ้องศาลแพ่งเพื่อทวงเฉพาะเงินต้นได้ รวมถึงภัยที่น่ากลัวที่สุดคือการทวงหนี้นอกระบบที่ทำลายชื่อเสียงและชีวิตประจำวันของเรา
ตกเป็นเหยื่อไปแล้วทำยังไง ?
- หยุดจ่ายและไม่ต้องโอนเงินปิดยอดใด ๆ ทั้งสิ้น : ตามคำแนะนำของตำรวจไซเบอร์ (บช.สอท.) เพราะหากโอนไป มิจฉาชีพจะอ้างค่าดำเนินการหรือค่าปลดล็อกเพิ่มไม่รู้จบ
- ทำบัตรประชาชนใหม่ : เพื่อป้องกันมิจฉาชีพนำข้อมูลบัตรใบเดิมไปแอบอ้างทำธุรกรรมต่าง ๆ
- ลบแอปฯ ทิ้ง และแจ้งเตือนคนรอบข้าง : รีบบอกคนในครอบครัวและเพื่อนร่วมงานว่ามือถือโดนแฮกข้อมูล ให้บล็อกเบอร์แปลกและไม่ต้องตกใจหากมีข้อความหรือรูปภาพแปลก ๆ ส่งไป
- รวบรวมหลักฐานไปแจ้งความ : เก็บสลิปการรับโอนเงิน, ชื่อและหน้าแอปฯ เถื่อน, หลักฐานการแชตและข้อความข่มขู่ ไปแจ้งความลงบันทึกประจำวันที่สถานีตำรวจใกล้บ้าน เพื่อใช้เป็นหลักฐานยืนยันความบริสุทธิ์ (เผื่อกรณีมิจฉาชีพนำข้อมูลเราไปแอบอ้างหรือเล่นแง่แจ้งความกลับ) รวมถึงประสานงานไปยังตำรวจไซเบอร์ (บช.สอท.)
หากถูกแอปฯ กู้เงินเถื่อนเข้ามาคุกคามหรือทวงหนี้ สามารถร้องเรียนกับ สภาผู้บริโภค ผ่านเว็บไซต์ https://complaint.tcc.or.th/complaint หรือโทรสายด่วน 1502 และหากถูกหลอกโอนเงิน รีบโทรสายด่วน 1441 หรือแจ้งความออนไลน์ที่ www.thaipoliceonline.go.th ได้ทันที