

ล่าสุด ธนาคารไทยพาณิชย์ (SCB) ยื่นคำขอทดสอบ Tokenized Deposit หรือเงินฝากในรูปแบบโทเคนดิจิทัล ภายใต้ Regulatory Sandbox ของธนาคารแห่งประเทศไทย (ธปท.) เป็นรายแรกในประเทศ
หลายคนอาจสงสัยว่า เงินฝากแบบนี้ต่างจากเงินในบัญชีปกติอย่างไร เป็นคริปโตหรือเปล่า แล้วเราจะได้ประโยชน์อะไรจากเรื่องนี้?
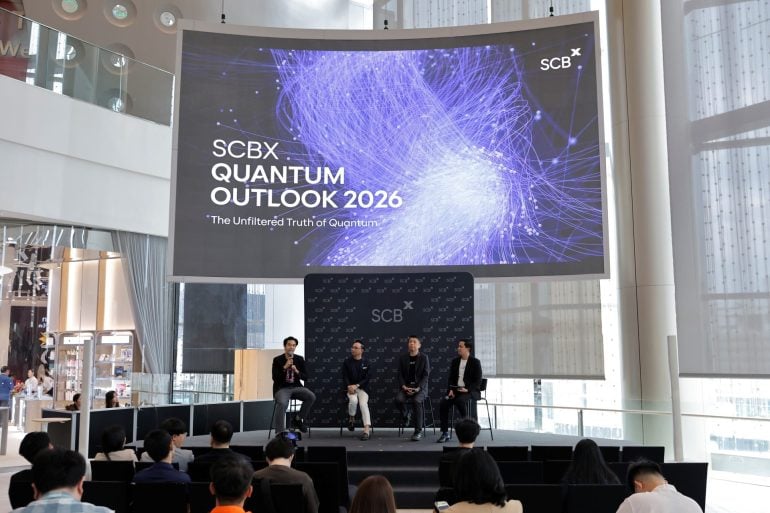
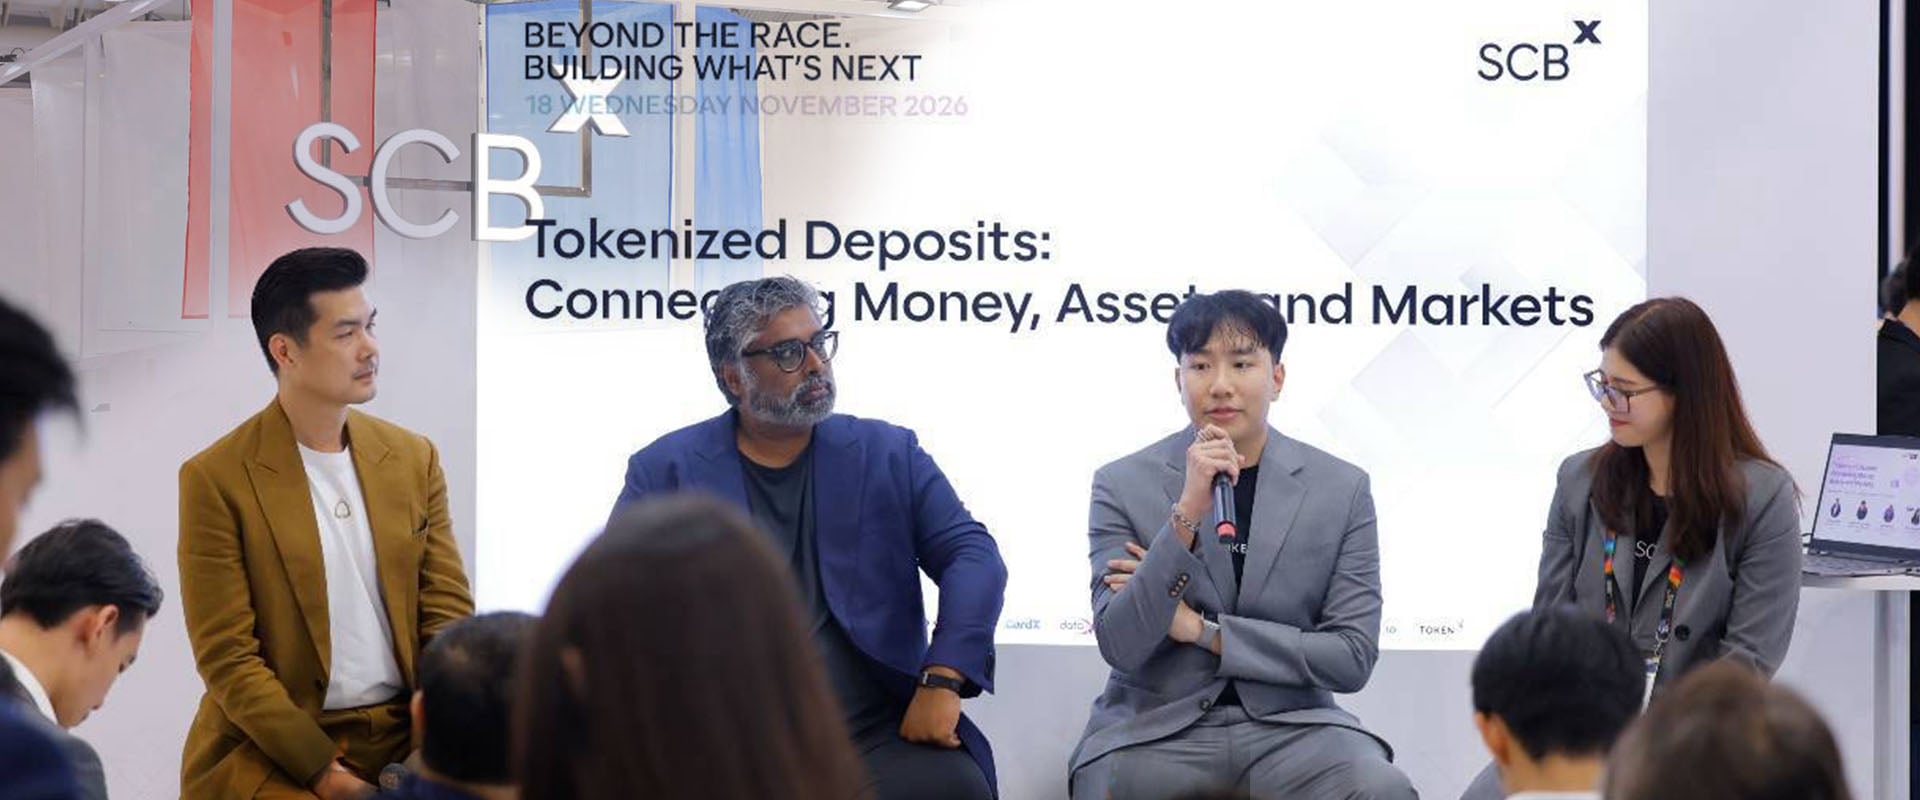
bt beartai ได้ไปฟังเซสชัน Tokenized Deposits: Connecting Money, Assets and Markets ของ SCBX ในงาน Singapore FinTech Festival 2026 ซึ่งมีผู้ร่วมพูดคุย 3 คน ได้แก่ อาทิตย์ ศรีอัมพร ผู้ช่วยผู้จัดการใหญ่ Digital Channels ธนาคารไทยพาณิชย์, ทินกร พรสนธิสกุล จาก Token X และ Niki Ariyasinghe รองประธานฝ่ายเอเชียแปซิฟิกและตะวันออกกลางของ Chainlink Labs บริษัทเทคโนโลยีที่พัฒนาระบบเชื่อมต่อข้อมูลและธุรกรรมระหว่าง Blockchain
เรื่องนี้ไม่ได้มีแค่การเปลี่ยนเงินเป็นโทเคน แต่ยังเกี่ยวข้องกับการลงทุน การกู้เงิน และวิธีทำธุรกรรมทางการเงินในอนาคตด้วย
Tokenized Deposits คืออะไร ทำไมธนาคารถึงสนใจ?
Tokenized Deposits คือการนำเงินฝากธนาคารมาอยู่ในรูปแบบโทเคนดิจิทัลบน Blockchain เพื่อใช้ทำธุรกรรมผ่านระบบที่รองรับได้
ยกตัวอย่างง่าย ๆ หากเรามีเงินฝาก 10,000 บาท ธนาคารอาจเปิดให้เปลี่ยนเงินฝากจำนวนหนึ่งเป็นโทเคนดิจิทัลที่มีมูลค่าเทียบเท่ากัน เพื่อใช้ทำธุรกรรมบนระบบ Blockchain ที่รองรับ โดยโทเคนดังกล่าวยังอ้างอิงสิทธิในเงินฝากกับธนาคารผู้ออก ไม่ใช่การสร้างเงินขึ้นมาใหม่ และไม่ใช่คริปโตที่มีราคาผันผวนอย่าง Bitcoin ซึ่งจะต่างจาก Stablecoin ที่ออกโดยบริษัทเอกชนที่ไม่ใช่ธนาคาร
จริง ๆ แนวคิดนี้ไม่ใช่เรื่องใหม่ เพราะธนาคารระดับโลกเริ่มทดลองกันอย่างจริงจังมาตั้งแต่ช่วงปลายทศวรรษ 2010 อย่าง JPMorgan ที่เปิดตัว JPM Coin ในปี 2019 แต่จนถึงตอนนี้ Tokenized Deposits ก็ยังไม่ได้ถูกนำมาใช้อย่างแพร่หลาย
หนึ่งในปัญหาคือปัจจุบันมี Blockchain หลายเครือข่าย ทั้งแบบส่วนตัวและสาธารณะ ซึ่งไม่ได้เชื่อมต่อกันได้ง่าย ๆ Niki Ariyasinghe จาก Chainlink อธิบายว่า สิ่งสำคัญคือ Interoperability หรือความสามารถในการทำงานร่วมกันระหว่าง Blockchain เพราะต่อให้แต่ละระบบทำงานได้ดี แต่ถ้าโอนสินทรัพย์หรือแลกเปลี่ยนข้อมูลระหว่างกันไม่ได้ ก็ยากที่จะนำมาใช้ในระบบการเงินจริง และยังต้องเชื่อมต่อกับระบบธนาคารเดิมได้อย่างปลอดภัยด้วย
มีสินทรัพย์ลงทุน ก็อาจนำไปกู้เงินได้โดยไม่ต้องขายก่อน
อีกเรื่องที่น่าสนใจจากเซสชันนี้คือ แนวคิดการนำสินทรัพย์ลงทุนมาใช้เป็นหลักประกันเงินกู้ ปกติถ้าเราต้องการกู้เงินก้อนใหญ่ ธนาคารอาจขอหลักประกันอย่างบ้าน รถยนต์ หรือที่ดิน แต่ อาทิตย์ ศรีอัมพร จาก SCB พูดถึงความเป็นไปได้ในการนำสินทรัพย์ทางการเงินมาใช้เป็นหลักประกันผ่านเทคโนโลยี Tokenization
เทคโนโลยีนี้ทำให้สิทธิในสินทรัพย์ เช่น พันธบัตร กองทุน หรือผลิตภัณฑ์ลงทุน สามารถอยู่ในรูปแบบโทเคนดิจิทัลบน Blockchain ได้
ลองนึกภาพว่าเรามีเงินลงทุนในสินทรัพย์ที่ให้ผลตอบแทนปีละ 3–4% แต่วันหนึ่งต้องใช้เงินก้อน ปกติเราอาจต้องขายสินทรัพย์นั้นออกไปก่อน หรืออาจต้องไปยื่นขอทำเรื่อง ซึ่งมีขั้นตอนและใช้เวลาประมาณหนึ่ง แต่ถ้าระบบรองรับ เราอาจนำสินทรัพย์ที่ถืออยู่มาเป็นหลักประกันเงินกู้แทนได้ โดยยังไม่ต้องขายสินทรัพย์ออกจากพอร์ต
วิธีนี้อาจเพิ่มทางเลือกให้คนที่ไม่มีบ้านหรือรถยนต์ แต่มีสินทรัพย์ลงทุนอยู่ในมือ อย่างไรก็ตาม ไม่ใช่ทุกสินทรัพย์จะนำไปค้ำประกันได้ และผู้กู้ยังต้องผ่านเกณฑ์สินเชื่อของธนาคาร รวมถึงรับความเสี่ยงจากดอกเบี้ยและราคาสินทรัพย์ที่อาจลดลงด้วย
เมื่อสินทรัพย์อยู่บน Blockchain แต่เงินยังอยู่ในธนาคาร
ใช่ว่าอยากทำแล้วจะทำได้เลย เพราะปัจจุบันสินทรัพย์บางอย่างถูกเปลี่ยนเป็นโทเคนบน Blockchain แล้ว แต่เงินที่ใช้ซื้อขายยังอยู่ในระบบธนาคารแบบเดิม ทำให้การจ่ายเงินกับการส่งมอบสินทรัพย์อาจไม่ได้เกิดขึ้นพร้อมกัน
สมมติว่าเราซื้อโทเคนลงทุนราคา 10,000 บาท โอนเงินไปแล้ว แต่ยังไม่ได้รับโทเคน หรือกลับกัน ผู้ขายส่งโทเคนมาแล้ว แต่เงินยังไม่เข้าบัญชี แบบนี้ก็มีความเสี่ยงที่ฝ่ายใดฝ่ายหนึ่งจะเสียประโยชน์ เป็นเหตุผลที่มีการพัฒนา Tokenized Deposits เพื่อให้เงินฝากสามารถนำมาใช้ชำระธุรกรรมร่วมกับสินทรัพย์บน Blockchain ได้
หากระบบถูกออกแบบให้รองรับ ก็สามารถกำหนดให้คนซื้อได้รับสินทรัพย์ และคนขายได้รับเงินควบคู่กันตามเงื่อนไขที่ตกลงไว้ วิธีนี้เรียกว่า Delivery versus Payment (DvP) ซึ่งช่วยลดความเสี่ยงจากการส่งมอบสินทรัพย์และการชำระเงินไม่พร้อมกัน
ในส่วนของเทคโนโลยี ทินกร พรสนธิสกุล จาก Token X ได้ร่วมแลกเปลี่ยนมุมมองเกี่ยวกับการเชื่อมเงินฝากกับสินทรัพย์โทเคน ซึ่งเป็นหนึ่งในโจทย์ที่ระบบ Blockchain สำหรับธุรกรรมทางการเงินต้องแก้ให้ได้
แล้วธนาคารได้อะไรจากเรื่องนี้ ?
นอกจากโอกาสลดต้นทุนและขั้นตอนการทำธุรกรรมแล้ว ภาวะเงินฝากไหลออกจากธนาคารไปสู่ Stablecoin (Deposit Outflow หรือ Deposit Disintermediation) เป็นหนึ่งในเรื่องที่ธนาคารทั่วโลกกำลังจับตา เพราะหากคนเริ่มเปลี่ยนจากการถือเงินในบัญชีธนาคาร ไปถือ Stablecoin มากขึ้น ก็อาจกระทบต่อโครงสร้างเงินทุนของธนาคารและความสามารถในการปล่อยสินเชื่อ ซึ่ง Tokenization อาจชะลอหรือปรับสัดส่วนทิศทางของเงินฝากที่กำลังไหลฝั่ง Stablecoin
ในเซสชันยังมีการพูดถึงความเป็นไปได้ในการขยายธุรกรรมบน Blockchain จากระดับทดลองไปสู่ระดับหลักล้านรายการ ซึ่งต้องพิสูจน์ว่าระบบจะรองรับปริมาณธุรกรรมขนาดนั้นได้จริงหรือไม่ เพราะต่อให้เทคโนโลยีทำงานได้ดี แต่หากไม่มีผู้ใช้งาน ไม่มีสภาพคล่อง หรือเชื่อมต่อกับธนาคารอื่นไม่ได้ ก็ยากที่จะนำมาใช้ในวงกว้าง
แล้วประเทศไทยไปถึงไหนแล้ว ?
สำหรับประเทศไทย SCB ได้ยื่นคำขอทดสอบ Tokenized Deposit ต่อ ธปท. แล้ว โดยมี SCBX และ Token X ร่วมสนับสนุนด้านกลยุทธ์และเทคโนโลยี หากได้รับอนุญาต การทดสอบระยะแรกจะเน้นการใช้ Tokenized Deposit เพื่อชำระราคาธุรกรรม Investment Token ผ่านเทคโนโลยี TKX Chain ของ Token X ก่อนศึกษาความเป็นไปได้ในการพัฒนาบริการอื่นต่อไป
ดังนั้น ตอนนี้ยังไม่ใช่ว่าเราจะเปิดแอปธนาคารแล้วเปลี่ยนเงินฝากเป็นโทเคนได้ทันที เพราะโครงการยังอยู่ระหว่างการพิจารณาของ ธปท.
สิ่งที่ bt beartai มองว่าน่าจับตา คือการทดลองนี้จะทำให้เงินฝากและสินทรัพย์ลงทุนทำงานร่วมกันได้ดีขึ้นจริงหรือไม่ เพราะที่ผ่านมาเราก็มีทั้ง Mobile Banking ระบบโอนเงินรวดเร็ว และบริการลงทุนออนไลน์อยู่แล้ว ต้องมาดูเซอร์วิสจริงว่า เปลี่ยนแล้วจะทำอะไรได้มากกว่าเดิม และคุ้มค่ากับต้นทุนและความเสี่ยงที่เพิ่มขึ้นหรือเปล่า ?